

Локальные бренды в Центральной Азии сегодня перестают быть «вторым выбором» у потребителя, и всё чаще выигрывают конкуренцию у глобальных игроков за счёт ценового преимущества, точного попадания в аудиторию, господдержки и развития собственных торговых марок (СТМ) ритейлеров.
Собственный торговые марки — окно возможностей для локальных игроков
Рынки FMCG и ритейла Центральной Азии в 2025–2026 годах переживают структурные изменения: потребители экономят, ритейлеры ищут маржинальность через собственные торговые марки, а государства вводят квоты на отечественную продукцию на полках. Картина выглядит примерно так:
- Почти 70% населения региона — люди в возрасте до 40 лет. Эта аудитория отличается активным использованием онлайн-каналов, повышенной чувствительностью к цене и интересом к новым брендам.
- Около 72% опрошенных уже начали экономить — отказываться от доставки и еды вне дома, делать выбор в пользу более дешевых аналогов.
- 68% потребителей при прочих равных условиях готовы выбрать локальный бренд, но почти 35% из них считают, что он должен стоить дешевле импортного.
- 36% потребителей находятся в постоянном поиске более дешёвых брендов.
- Рост цен всё ещё остаётся основной тревогой потребителей в регионе.
В сумме все эти факторы создают благоприятную среду для локальных производителей, которые могут предложить качество, сопоставимое с международными брендами, но по более доступной цене и с лучшим пониманием локальных предпочтений.
Роль собственных торговых марок
Собственные торговые марки (СТМ) стали одним из главных инструментов конкуренции локальных брендов с международными поставщиками в регионе. Доля СТМ в Казахстане за последние три года почти удвоилась, а более 60% покупателей приобретают товары под СТМ не реже одного раза в месяц.
При этом около 60% всех товаров под собственной торговой маркой брендов — это продукция местных, казахстанских производителей.
В одной из самых крупных торговых сетей Казахстана — сети Magnum доля продаж СТМ превысила 5% от общего оборота и 11% от категорий, где СТМ присутствуют. В целом отечественные товары занимают почти 81% полок в крупных торговых сетях региона.
Например, на Закупочном Центре Мир Торговли, который пошел в октябре 2025 года, многие участники предлагали ритейлерам заключить контракты на производство под собственной торговой маркой бренда что указывает на растущий интерес к контрактному производству в регионе.
Государственная поддержка местных производителей
Без хорошей помощи со стороны государства местный бизнес в регионе быстро проиграл бы дешевым товарам из Китая и России. Именно поэтому в странах Центральной Азии работают программы поддержки локальных производителей.
- В Казахстане с мая 2025 года вступило в силу требование: не менее 50% полочного пространства в магазинах должно быть выделено под товары отечественных производителей.
- Страны Центральной Азии договорились запустить единый региональный бренд Made in Central Asia и увеличить взаимную торговлю до 20 миллиардов долларов США.
- Цифровая платформа «Цифровое зеркало торговли», интегрированная с Реестром отечественных товаропроизводителей, обеспечивает быстрый доступ локальных товаров к ритейлу.
Кроме этого, в регионах проводится большое количество профильных мероприятий, например, Закупочные Центры Мир Торговли, которые регулярно проводятся в Алматы. Они стали удобными площадками для прямого диалога между производителями и ритейлерами Центральной Азии.

Ключевые игроки и форматы ритейла
Рынок ритейла Центральной Азии можно охарактеризовать одним словом — разнообразие. Это место, где встречаются и работают самые разные форматы и игроки. Кого здесь можно встретить:
- Крупные локальные и международные сети: Magnum, Small, Anvar, Toimart (Казахстан), Korzinka, Havas, Olma, YQN (Узбекистан).
- Сегмент жёстких дискаунтеров: Fix Price, Светофор, My Mart.
- Маркетплейсы: Wildberries, Ozon, Lamoda.kz, Kaspi.kz, Alibaba Центральная Азия, Taobao Overseas Central Asia.
К примеру, Французская сеть bi1 только за первые 8 месяцев работы в Узбекистане заключила контракты с 150 локальными производителями и запустила 1000 товаров под СТМ.
Все эти сети, дискаунтеры и маркетплейсы работают в тесном контакте с местными, локальными брендами, создавая уникальную картину рынка.
Потребительское поведение: экономия и рациональность
Но меняется не только рынок Центральной Азии, меняется еще и покупательское поведения потребителей региона. Сегодня они становятся всё более рациональными в выборе товаров:
- Почти 70% потребителей предпринимают действия, чтобы сэкономить на питании, в первую очередь — на питании вне дома и доставке.
- Самыми распространёнными стратегиями экономии стали: покупки по акциям (36%), переход на более дешёвые бренды (36%), покупки в магазинах с дискаунт-форматом.
- В Алматы до 79% покупателей выбирают магазины, ориентируясь на акции.
- Потребители вынуждены откладывать средства на ремонт, медицинские услуги и отдых, а почти 78% не могут себе позволить путешествия.
- Приоритетом у большинства населения остаются выплаты по кредитам и займам, что свидетельствует о высокой закредитованности населения.
С учетом такого покупательского поведения, меняются и стратегии торговых сетей, как глобальных игроков, так и стратегии развития локальных брендов.
Закупочный Центр Мир торговли
Крупнейший Евразийский форум, главная задача которого — дать возможность наладить прямые контакты между поставщиками FMCG и ритейлерами, помочь производителям и поставщикам напрямую заключать контракты и партнёрские соглашения с крупнейшими торговыми сетями региона.- Организованное пространство для встреч ритейлеров с поставщиками — более 10 часов прямых переговоров с более 250 представителями торговых сетей из 9 стран
- Выставка товаров FMCG
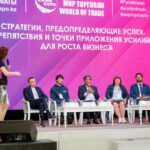
- Конгресс «Торговая полка Центральной Азии» — живой обмен мнениями, дискуссионные сессии, выступления экспертов и аналитиков
Стратегии развития и конкуренции локальных брендов
Стратегии развития локальных брендов сегодня основываются на пяти основных пунктах:
- Ценовое преимущество. Локальные бренды, как правило, существенно дешевле международных аналогов, а по потребительским свойствам ничуть не хуже.
- Понимание аудитории. Местные компании лучше понимают свои внутренние рынки и создают бизнес-модели, учитывающие региональные тренды.
- Развитие СТМ. Ритейлеры активно развивают собственные торговые марки, где более 50% ассортимента выпускается локальными производителями.
- Государственная поддержка. Здесь важную роль играют госпрограммы и квоты:
- Квоты на отечественную продукцию на полках (например, не менее 50% в Казахстане).
- Цифровые платформы для быстрого доступа к ритейлу.
- Выставки и байерские программы для прямого диалога производителей и ритейлеров.
- Региональный бренд Made in Central Asia.
- Качество и инновации. Локальные производители подтягивают качество и запускают такие продукты, которые легко конкурируют с международными брендами.
Однако не всё так радужно и прекрасно у локальных производителей. Несмотря на благоприятную среду, они сталкиваются с целым рядом проблем.
- На большинстве товарных рынков Узбекистана доля местной продукции ниже установленных государством показателей.
- Иностранные маркетплейсы создают неравную конкуренцию, потому что не платят налоги и практически не несут никакой ответственности.
- Слабая дистрибуция — главный барьер для выхода локальных брендов на новые рынки.
- Потребительское доверие пока еще слабое: 35% потребителей уверены, что локальный бренд должен стоить дешевле импортного, а почти четверть опрошенных считают, что у локальных брендов проблемы с ассортиментом.
Что делать производителям, поставщикам и ритейлу?
И всё-таки, несмотря на озвученные выше проблемы, для локальных производителей и поставщиков есть несколько перспективных направлений деятельности:
- Инвестируйте в качество и упаковку. Потребители готовы платить за локальные бренды, если качество сопоставимо с международными аналогами. Этот пункт, вообще-то должен быть основой любого производства товаров FMCG (и не только), но сделать на нем акцент никогда не помешает.
- Развивайте отношения с ритейлерами. Принимайте участие в профильных мероприятиях и выставках, например, в Закупочном Центре «Мир Торговли», который регулярно проводится в Алматы, байерских программах, используйте цифровые платформы для быстрого доступа к полкам.
- Рассматривайте контрактное производство под СТМ: многие ритейлеры готовы к такому сотрудничеству.
- Участвуйте в региональных инициативах. Бренд Made in Central Asia открывает для производителя новые возможности для экспансии.
Ритейлерам тоже есть, чем заняться, чтобы улучшить присутствие локальных брендов на своих полках:
- Расширяйте портфель СТМ. В категориях, которые не зависят от брендов, целевой уровень доли СТМ к 2026 году — 80–100%.
- Фокусируйтесь на локальных производителях. Более 60% покупателей в Центральной Азии приобретают продукцию СТМ не реже одного раза в месяц.
- Используйте в свою пользу данные о потребительском поведении. Помните, что около 70% потребителей сегодня экономят и выбирают более доступные бренды. Предложите им собственные торговые марки в качестве более дешевой альтернативы дорогим продуктам.
И несколько замечаний для тех, кто работает в нескольких регионах, в разных странах — для международных поставщиков. Адаптируйте свою стратегию под локальный контекст. Унификация коммуникаций внутри региона работает против бренда.
Развивайте локальное производство. Более 60% товаров СТМ в регионе — это именно местное производство. Главное, помните о том, что любые ваши решения должны проходить фильтр культурных особенностей рынка.
Резюме
Локальные бренды в Центральной Азии перестали быть «вторым выбором» и всё чаще выигрывают конкуренцию у глобальных игроков, у сильных дорогих брендов. Ключевые факторы успеха здесь — ценовое преимущество, понимание аудитории, господдержка и развитие СТМ.
Для поставщиков и производителей это означает необходимость адаптации стратегии под локальный контекст и инвестиции в качество и упаковку. Региональная инициатива Made in Central Asia открывает новые возможности для экспансии локальных брендов за пределы национальных рынков.