

Розница в Казахстане и Центральной Азии не движется к простой замене офлайна онлайном, как могло бы показаться на первый, неискушённый взгляд. Она перестраивается вокруг удобства, цены, близости к покупателю и скорости получения товара. В результате будут расти не «все магазины подряд», а только форматы, которые будут решать конкретную задачу: быстро закрыть ежедневную потребность, сэкономить на регулярных закупках, заказать широкий ассортимент товаров онлайн или совместить покупки с сервисом и досугом.
Наиболее перспективными форматами на горизонте 2026–2028 годов выглядят магазины у дома, жёсткие дискаунтеры, маркетплейсы и их логистическая инфраструктура, гибридные точки малого формата, а также торговые объекты, которые превращаются в многофункциональные пространства. Для ритейлеров это означает что в будущем нужно точнее работать с форматом, ассортиментом, данными и экономикой каждого квадратного метра.

Почему рынок меняет форматы
Покупатель становится всё более рациональным, но при этом не перестаёт ценить удобство. По данным NielsenIQ Kazakhstan, представленным на Закупочном Центре «Мир торговли», 71% казахстанцев предпринимают меры для экономии. Покупатели чаще всего ищут низкие цены и товары по акции, но одновременно ожидают, что магазин или сервис будет находиться рядом, предлагать понятный ассортимент и не заставлять тратить много времени на сложную покупку.
При этом продовольственная розница сохраняет свои позиции. На неё приходится более половины товарооборота страны, а доля расходов домохозяйств на продукты за последние семь лет выросла с 37% до более чем 50% дохода среднестатистической семьи. Поэтому растет значимость формата частых покупок — магазинов рядом с домом, дискаунтеров, сервисных точек и т.д.
Вторая важная причина — развитие цифрового канала продаж. По итогам 2025 года доля электронной торговли в общем розничном обороте Казахстана достигла 14,3%, а объём онлайн-продаж составил 3,77 трлн тенге. Но при этом офлайн по-прежнему обеспечивает 85,7% оборота. Следовательно, главный сценарий ближайших лет — не исчезновение физических магазинов, а разделение ролей между каналами и рост омниканальных моделей.
Магазины у дома
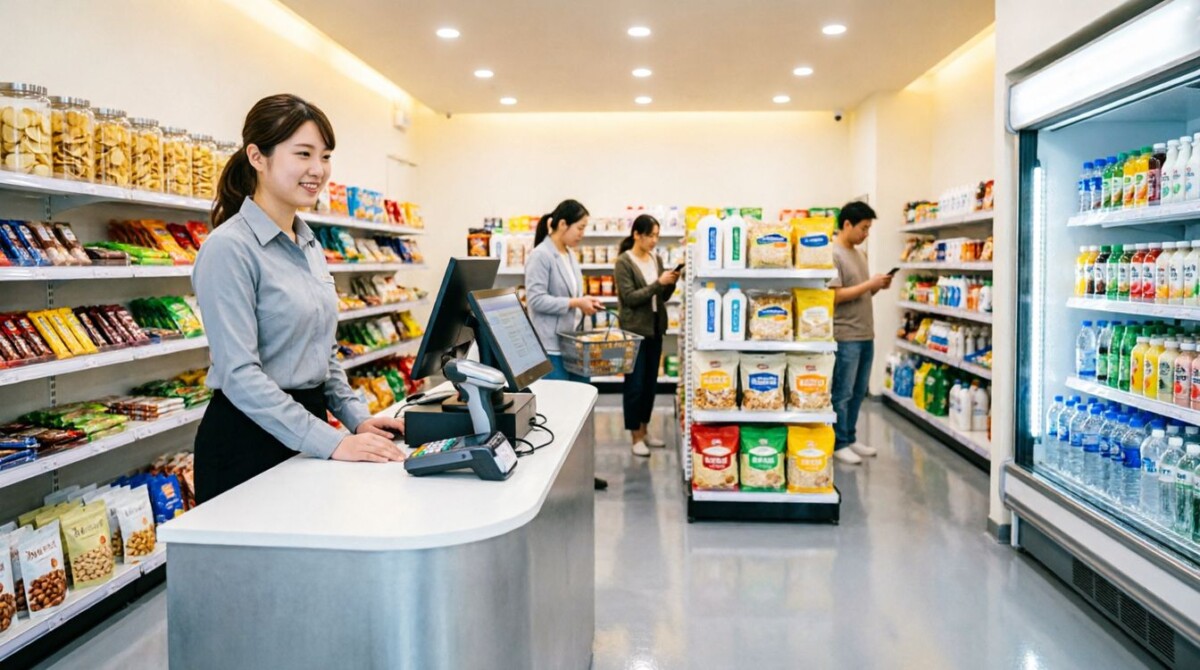
Формат convenience, или «удобный магазин у дома», будет одним из главных драйверов современной офлайн-розницы. Его преимущество — не максимальная широта ассортимента, а близость, скорость и способность закрыть повседневные потребности покупателя без долгой поездки в гипермаркет или ТРЦ.
Для Казахстана этот сегмент всё ещё далёк от насыщения. По оценке Дмитрия Кузина, CEO My Mart Казахстан, на 10 тыс. жителей страны приходится около семи магазинов у дома против примерно 30 в европейских городах. Заметный потенциал есть в новых жилых массивах Алматы, Астаны, Шымкента, Караганды, Павлодара и других растущих городов.
Рост этого формата поддерживают сразу несколько факторов:
- Развитие жилых комплексов и проектирование коммерческих помещений на первых этажах зданий.
- Концепция «15-минутного города», при которой до торговых объектов, сервисов, кафе и базовых услуг можно легко и быстро добраться без особых затрат времени.
- Увеличение частоты небольших ежедневных покупок вместо крупных закупок каждую неделю.
- Большая значимость свежих продуктов, готовой еды и напитков, товаров повседневного спроса.
- Возможность персонализировать предложения для конкретного района или микрорайона.
Для поставщика это означает, что выигрывать будут не только федеральные или крупные SKU. В малом формате становятся важны упаковки «на сегодня», товары импульсного спроса, локальные продукты, готовая еда, выпечка, кофе, прохладительные напитки, детские товары и базовая бытовая химия.
Однако магазин у дома — это не супермаркет «на минималках». У него гораздо выше требования к логистике, частоте поставок, оборачиваемости и точности ассортимента. Ошибка в матрице или недостаток товара на полке здесь становятся особенно заметны, а покупатель, не найдя привычный и нужный товар, просто уходит в ближайшую альтернативную точку.
Жёсткие дискаунтеры
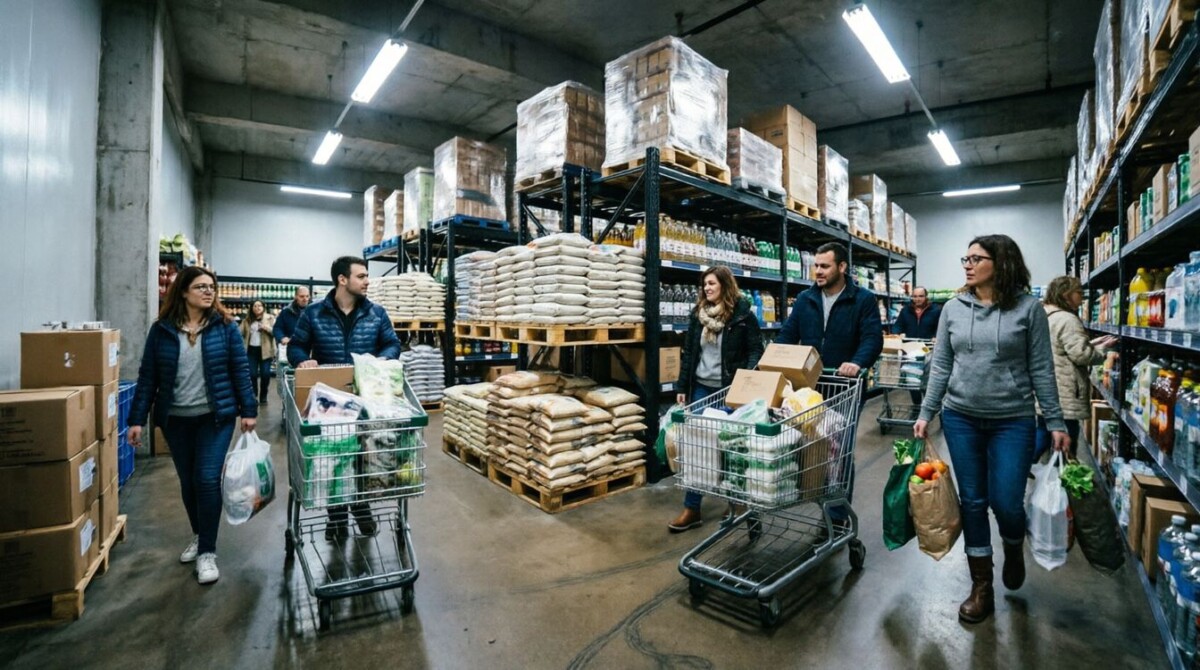
Дискаунтеры будут расти вслед за рационализацией покупательского поведения. Покупатель сегодня всё чаще оценивает не только размер скидки, но и итоговую стоимость корзины, понятность цен и возможность регулярно покупать базовые товары без переплаты, и желательно, дешевле.
В Казахстане сегмент жёстких дискаунтеров пока развит значительно слабее, чем в соседних странах, например, России, хотя спрос уже есть и растёт. Эксперты называют этот формат одной из наиболее перспективных ниш: рынок ещё не полностью занят, но покупатели уже активно используют стратегии экономии.
Здесь надо понимать, что жёсткий дискаунтер — это не просто магазин с постоянными акциями. Его модель строится на операционной эффективности:
- Ограниченная, но высокооборачиваемая ассортиментная матрица.
- Сильная доля собственных торговых марок и эксклюзивных позиций.
- Упрощённая выкладка и стандартизированные процессы.
- Минимальные затраты на оформление и обслуживание торгового зала.
- Чёткая ценовая коммуникация без сложной механики промо.
- Высокая дисциплина в закупках, логистике и управлении остатками.
Для производителей формат создаёт одновременно возможность и вызов. С одной стороны, дискаунтер обеспечивает высокий потенциал объёма продаж. С другой — поставщику необходимо быть готовым к жёстким требованиям по закупочной цене, стабильности поставок, упаковке, спецификациям и прогнозированию спроса.
Перспективнее всего здесь будут категории первой необходимости: бакалея, молочные продукты, заморозка, бытовая химия, товары для дома, средства личной гигиены, детские товары и непродовольственные товары регулярного спроса.
Маркетплейсы и онлайн-торговля
Маркетплейсы продолжат постепенно забирать долю в категориях, где покупателю важны широкий выбор, сравнение цен, отзывы и удобство доставки. В Казахстане электронная коммерция уже стала полноценным торговым каналом, а не просто дополнительной витриной для отдельных брендов.
Наиболее активно в онлайн уходят электроника, одежда, обувь, товары для дома, косметика, средства гигиены и мелкая бытовая техника. Например, в 2025 году продажи техники и электроники через маркетплейсы оценивались примерно в 1,3 трлн тенге, или около 40% всего товарооборота площадок.
В FMCG онлайн пока занимает сравнительно небольшую долю категорий — около 1%, без учёта Kaspi, но его доля в общем объёме продаж растёт примерно на 37% в год, то есть в три раза быстрее других каналов. Это важный сигнал: сегмент ещё невелик, но уже требует от сетей и производителей отдельной стратегии.
По прогнозам экспертов, в ближайшие годы будут расти несколько моделей:
- Маркетплейс как основной канал для непродовольственного ассортимента и long tail — редких, нишевых или широких товарных позиций.
- Собственные онлайн-витрины торговых сетей для повторных покупок и программ лояльности.
- Быстрая доставка из магазина, даркстора или локального склада.
- Пункты выдачи заказов и постаматы в жилых кварталах, ТРЦ, в почтовых отделениях и в магазинах у дома.
- Шоурумы, где товар можно только посмотреть офлайн, а оформить покупку — через цифровую платформу.
Побеждать будет не тот, кто просто «вышел на маркетплейс», а тот, кто умеет управлять экономикой канала: контентом карточек, ценообразованием, рейтингом, наличием, возвратами, рекламой внутри площадки и логистикой последней мили.
Закупочный Центр Мир торговли
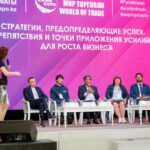
Крупнейший Евразийский форум, главная задача которого — дать возможность наладить прямые контакты между поставщиками FMCG и ритейлерами, помочь производителям и поставщикам напрямую заключать контракты и партнёрские соглашения с крупнейшими торговыми сетями региона.- Организованное пространство для встреч ритейлеров с поставщиками — более 10 часов прямых переговоров с более 250 представителями торговых сетей из 9 стран
- Выставка товаров FMCG
- Конгресс «Торговая полка Центральной Азии» — живой обмен мнениями, дискуссионные сессии, выступления экспертов и аналитиков
Гибридные торговые точки
Границы между торговыми форматами становятся всё более размытыми. Современный супермаркет может одновременно быть не только местом продажи товаров, но и кафе, точкой готовой еды и пунктом выдачи. Магазин косметики — местом, где можно купить кофе, а автозаправочный комплекс — сервисной точкой с продуктами питания, свежей выпечкой и небольшим ассортиментом товаров в дорогу.
Наиболее перспективны в будущем компактные гибридные торговые объекты, которые занимают площади от 100 до 200 кв. метров. Они могут объединять продуктовый магазин, мини-кофейню, свежую выпечку, фастфуд, базовые товары для дома, пункт выдачи заказов, а иногда и сервис АЗС. Такой формат соответствует модели частых небольших покупок и экономит время покупателя. И это тоже не «супермаркет на минималках», о котором уже говорилось — это отдельный формат.
Кстати, быстрыми темпами растёт и торговля на автозаправочных станциях. В основных FMCG-категориях этот канал показывал рост около 33% при пока небольшой доле продаж — менее 2%. Потенциал связан не только с топливом. Сегодня АЗС становятся точками, где покупатель во время вынужденной паузы в движении готов приобрести кофе, какой-нибудь перекус или готовую еду, снеки, средства для автомобиля, подарки и товары первой необходимости.
Для поставщика гибридный формат требует другой логики работы:
- Компактной и понятной матрицы.
- Товаров с высокой маржой и быстрым оборотом.
- Упаковок для потребления «здесь и сейчас».
- Готовых решений для выкладки и импульсной зоны.
- Гибкой доставки небольшими партиями.
- Регулярной аналитики продаж по часу, дню недели и типу локации.
ТРЦ как пространства для услуг и впечатлений
Классический торговый центр, построенный вокруг нескольких крупных магазинов с продуктами питания, одеждой, электроникой и ряда бутиков помельче, будет испытывать давление со стороны маркетплейсов. Покупка большинства товаров, которые они предлагают, всё чаще начинается и завершается в смартфоне. Поэтому ТРЦ будущего будут расти не как «места с большим количеством торговых площадей», а как универсальные пространства, куда есть причина прийти.
В Казахстане наиболее устойчивыми будут качественные объекты с сильной концепцией: ресторанами, фуд-кортами, кинотеатрами, детскими центрами, фитнесом, медицинскими и бьюти-сервисами, образовательными проектами, событиями и общественными зонами. Слабые объекты без чёткого позиционирования будут вынуждены снижать ставки, менять пул арендаторов или проходить через сложный процесс реорганизации и реструктуризации.
ТРЦ всё чаще будут внедрять и цифровые функции:
- Шоурумы маркетплейсов и брендов.
- Пункты выдачи заказов и зоны возвратов.
- Сервисы быстрой доставки.
- Цифровую аналитику потоков и времени пребывания посетителей.
- Персональные предложения через приложения, программы лояльности и геотаргетинг.
- Event-программы, формирующие регулярный трафик.
Для FMCG-производителей это открывает возможности не только в классическом супермаркете внутри ТРЦ. Растёт роль фуд-холлов, формата «островок», дегустаций, гастрономических концепций и коллабораций с кафе, кинотеатрами, развлекательными площадками и сервисными арендаторами.
Какие форматы требуют осторожности
Не все привычные модели будут одинаково перспективны. Наибольшие риски в ближайшие годы поимеют форматы, которые не дают покупателю какой-либо ясной выгоды: ни лучшей цены, ни удобства, ни уникального опыта.
Под давлением окажутся:
- Небольшие торговые центры без сильной локации и ясной концепции.
- Офлайн-магазины электроники, мебели и части fashion-сегмента, конкурирующие с маркетплейсами только ассортиментом и ценой.
- Традиционные рынки, не внедряющие доставку, цифровой каталог, сервисы оплаты и понятную работу с качеством товара.
- Региональные сети без отличий по ассортименту, сервису или ценовой модели.
- Гипермаркеты, если они не адаптируют роль, и не станут центром больших закупок, готовой еды, сервисов и омниканального фулфилмента.
При этом рынки никуда не исчезнут. Их устойчивыми нишами останутся свежая продукция, фермерские товары, мелкий опт, стройматериалы и другие товары, которые покупателю важно увидеть и выбрать лично. Перспективная модель для рынка — сочетание традиционной торговли с доставкой, онлайн-каталогом, пунктами выдачи и функцией локального логистического хаба.
Что делать ритейлерам и поставщикам
На горизонте ближайших 2–3 лет вопрос будет не в том, «какой формат победит», а в том, насколько хорошо компания понимает свою роль в потребительском маршруте.
Ритейлерам стоит:
- Разделить форматы по миссиям покупки: ежедневная покупка, экономия, большой запас, срочная потребность, готовая еда, заказ онлайн, досуг и сервис.
- Считать экономику не только магазина, но и конкретного микрорайона, канала, категории и SKU, учитывать трафик, конверсию, средний чек, оборачиваемость, потери, стоимость последней мили и прибыль с квадратного метра.
- Развивать омниканальность прагматично. Онлайн не должен быть отдельным «проектом ради тренда». Он должен усиливать лояльность покупателей, ассортимент, доступность и эффективность офлайн-сети.
- Пересмотреть ассортимент. Для магазина у дома и АЗС нужны скорость и удобство, для дискаунтера — простота и цена а для маркетплейса — широкий выбор, контент и управление наличием.
- Инвестировать в данные, автоматизацию пополнения, управление полкой и категорийную аналитику. Однако технологии имеют смысл только при понятной бизнес-задаче и качественных исходных данных.
Поставщикам и производителям важно:
- Готовить разные коммерческие предложения под разные каналы, а не продавать одну и ту же матрицу всем форматам.
- Создавать специальные SKU, разные варианты упаковки и ценовые архитектуры для дискаунтера, convenience-магазина, АЗС, e-commerce и готовой еды.
- Усиливать работу с прогнозированием, наличием и скоростью поставок. Операционная стабильность станет конкурентным преимуществом.
- Активизировать работу на маркетплейсах. Работать с фотографиями, описаниями товаров, отзывами, делать поисковую оптимизацию карточек, запускать промо и работать с аналитикой на маркетплейсах.
- Рассматривать ритейл не только как канал сбыта, но и как источник данных о спросе, ценовой чувствительности, поведении покупателей и потенциале новых категорий.
Резюме
В ближайшие 2–3 года будут расти те форматы, которые помогают покупателю экономить деньги или время, а в идеале — и то и другое одновременно. Наиболее сильные позиции займут магазины у дома, жёсткие дискаунтеры, маркетплейсы, быстрая доставка, пункты выдачи, гибридные точки на АЗС и в жилых кварталах, а также многофункциональные ТРЦ с сервисной и развлекательной составляющей.
При этом будущее не принадлежит исключительно онлайну или оффлайну. Рынок движется к модели, в которой покупатель сам будет выбирать канал под конкретную ситуацию: покупать продукты на вечер рядом с домом, набирать базовую корзину в дискаунтере, ассортимент непродовольственных товаров пополнять на маркетплейсах, а в ТРЦ ходить за сервисом, эмоциями и досугом.
Для торговых сетей, производителей и поставщиков задача ближайших лет — не просто открыть новый формат, а выстроить идеально работающую систему: точную ассортиментную матрицу, эффективную логистику, данные о покупателе, экономику каждого канала и способность быстро адаптироваться к изменению спроса. Именно эта гибкость, а не только масштаб сети, будет определять конкурентоспособность ритейла в Центральной Азии.